O oceano vermelho que o N26 vem enfrentar no Brasil
Vou começar esse texto deixando claro que eu não tive acesso a nenhuma informação estratégica interna sobre o N26. Tudo que vou falar aqui em relação ao neobank, encontrei na internet e na própria conta brasileira do banco, a qual recebi o convite para criar há poucos dias (eles ainda estão com lista de espera no Brasil).
Para quem não conhece, o N26 é um neobank (bancos que nascem totalmente digitais) alemão que foi fundado em fevereiro de 2013 e que agora já opera em 21 países (já chegou a operar em 24, mas segundo consta em seu site, encerrou operações em alguns deles) e tem mais de 7 milhões de usuários ativos. O N26 pode ser considerado o neobank mais importante da história porque foi o primeiro no mundo a nascer digital, o que acabou criando uma tendência global nessa categoria.
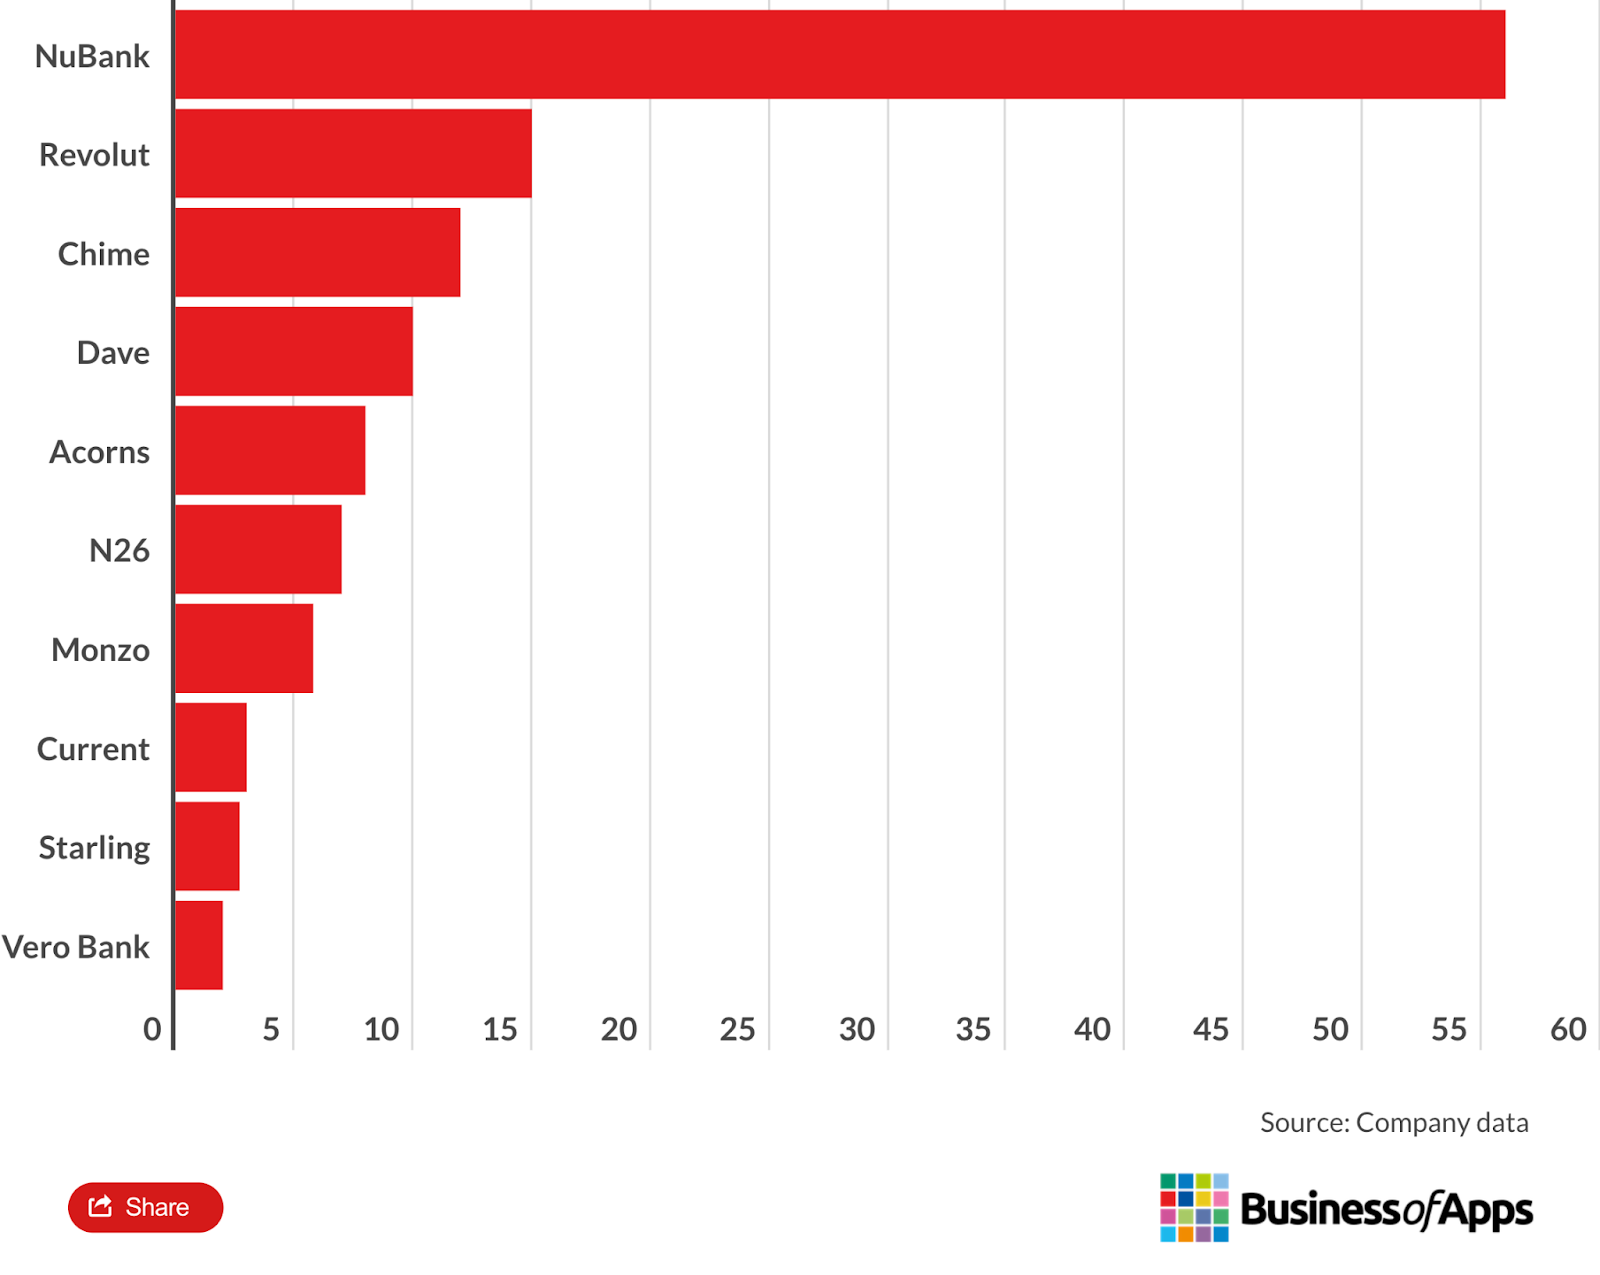
Embora tenha uma história tão importante para o cenário de neobanks mundial, o N26 agora ocupa agora a sexta posição no ranking global, com o Nubank ganhando de lavada dos outros competidores quando falamos em números de usuários (não vou falar sobre a saúde financeira do Nubank aqui 😀 será que um dia eles vão conseguir reativar um cartão cancelado?).
E agora, desde 28 de Dezembro de 2020, já possui licença do Banco Central para operar como uma Sociedade de crédito direto (SCD, uma instituição financeira, exclusivamente eletrônica, que pode ofertar crédito aos seus usuários desde que seja com recursos próprios, ou seja, não pode captar no mercado), iniciando suas operações no Brasil para além do seu programa de insiders (vou falar mais disso adiante) agora em Novembro de 2022.
O N26 não deve ter vida fácil para penetrar o mercado brasileiro sem queimar muita grana e margem. O mercado de fintechs e bancos no Brasil (diria que em grande parte do mundo) é um oceano já "sanguinário".
Para cumprir essa difícil tarefa, o banco chega aqui com uma proposta de valor com ponto principal em ajudar o Brasileiro a cuidar melhor do seu dinheiro, o que eles chamam de Fincare, numa tentativa clara de tentar dar um passo em busca da inovação de valor dentro de um mercado em que a tecnologia já não é mais diferencial.
As águas vermelhas do mercado financeiro brasileiro
Os termos Oceano Azul e Oceano Vermelho, hoje muito comuns no mundo dos negócios, apesar de serem bastante antigos, começaram a se popularizar a partir de 2005 quando W. Chan Kim publicou pela Harvard Business Review o livro "Blue Ocean Strategy".
Os conceitos por si só são bastante simples, como o autor bem descreve:
Imagine um universo de mercado composto de dois tipos de oceanos - oceanos vermelhos e oceanos azuis. Os oceanos vermelhos representam todos os setores hoje existentes. É o espaço de mercado conhecido. Já os oceanos azuis abrangem todos os setores não existentes hoje. É o espaço de mercado desconhecido.
Nos oceanos vermelhos, as fronteiras setoriais são definidas e aceitas, e as regras competitivas do jogo são conhecidas. Aqui, as empresas tentam superar suas rivais para abocanhar uma maior fatia da demanda existente.
À medida que o espaço de mercado fica cada vez mais apinhado, as perspectivas de lucro e de crescimento se tornam cada vez menores. Os produtos se transformam em commodities, e a "briga de foice" ensanguenta as águas, dando origem aos oceanos vermelhos.
Eu enxergo o mercado financeiro brasileiro, estou agregando aqui pagamentos, gestão financeira, crédito e investimentos, como um oceano bastante vermelho e já extremamente comoditizado, principalmente o mercado de pagamentos.
O cartão de crédito é algo antigo aqui no Brasil, datado de 1956 na bandeira Diners, mas não se engane, os dados do cartão eram anotados em folhas de papel e depois enviados para o emissor descontar os valores gastos, por isso era bastante restrito. É depois dos anos 2000 que o cartão começa a se popularizar mesmo e ser usado por uma massa maior de pessoas.
Estou contando um pouco de história para vocês entenderem a quanto tempo o mercado financeiro tem crescido e se desenvolvido no Brasil. Enquanto os EUA ainda mandavam cheques por correio, nós aqui já tínhamos uma infraestrutura de pagamentos digitais quase a nível territorial completo.
Quando falamos de Fintechs, instituições mais famosas como Picpay e Nubank já estão entre nós há anos. O Picay, por exemplo, surgiu em 2012, mas só se popularizou de verdade a partir de 2020 (em 2019 tinha 4 milhões de usuários ativos) e o Nubank é de 2014. Essas empresas foram e são muito importantes para que a gente tenha um mercado um pouco mais aberto e muito mais tecnológico como o que temos hoje.
Quando olhamos para o cenário atual, o relatório da Distrito sobre Fintechs de 2022, nos mostra que o Brasil possui 1289 instituições financeiras da nova geração, distribuídas nas seguintes categorias mostradas no gráfico abaixo
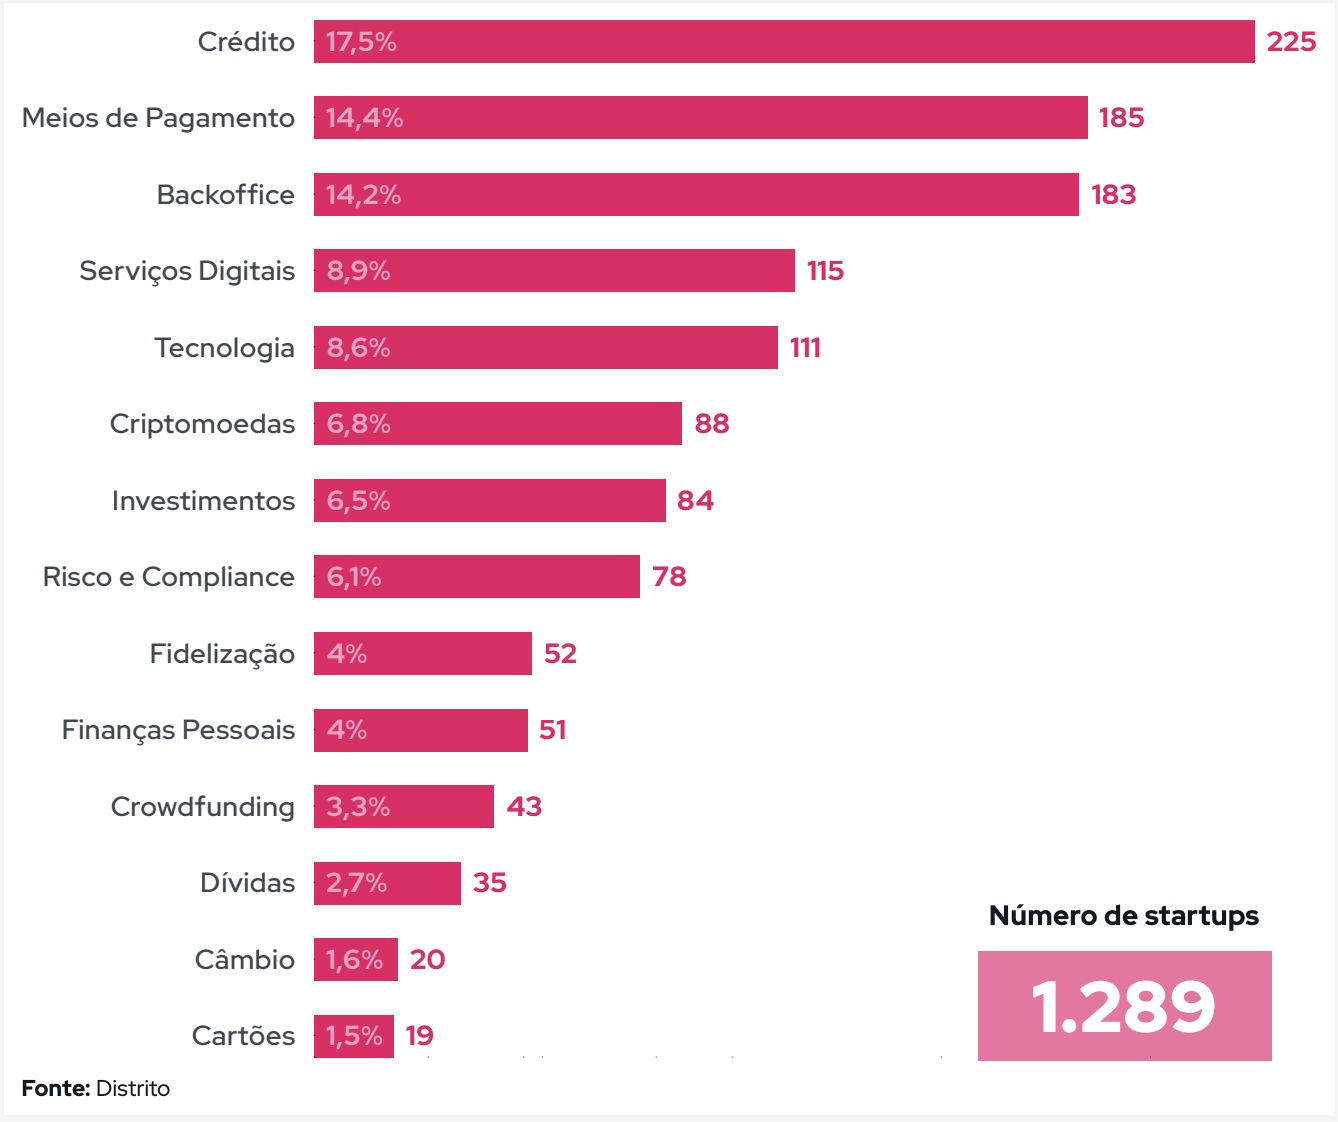
Das 1289, 115 foram consideradas como Serviços Digitais, categoria composta por bancos, carteiras e contas digitais (para contextualizar Nubank é considerado um banco digital, Neon uma conta digital e o Ame como uma carteira digital), além de 225 instituições de crédito, 51 instituições de finanças pessoais e mais de 100 bancos devidamente homologados no sistema de pagamentos brasileiro. Esse é o mínimo de concorrência que o N26 vem bater de frente no Brasil (finanças pessoais entra porque eles se intitulam de Fincare).
E é um número que vem crescendo com maior velocidade porque ficou relativamente fácil abrir uma carteira ou conta digital em comparação com o passado, visto que temos 111 empresas de tecnologia que oferecem infraestrutura financeira as a service. O barateamento da tecnologia é um dos fatores fundamental para o amadurecimento de qualquer mercado.
Já deu pra ver como esse oceano é vermelho, não?
Qual o problema de estar num oceano vermelho?
O principal problema de se estar num oceano vermelho é que as margens são cada vez menores. Não se engane se você está pensando que a Apple está num oceano vermelho e consegue ter margens muito grandes em seus produtos, a ponto de ter U$ 200 bilhões em caixa, porque ela não está num oceano vermelho.
Não há nenhuma outra empresa hoje que consegue concorrer com a Apple de frente em relação ao iPhone porque o mercado da Apple não é o de smartphones e sim o de status. Ela entrega status para as pessoas como nenhuma outra empresa consegue entregar.
Um exemplo claro de oceano vermelho que está acontecendo agora mesmo é a guerra das maquininhas, onde as mais de 20 adquirentes e mais de 200 subadquirentes presentes em operação no Brasil duelam dentro do mercado trilionário de processamento de cartões de crédito e débito. O MDR (merchant discount rate) médio vem caindo ano após ano.
Eu pelo menos não enxergo grandes inovações de valor nesse mercado extremamente comoditizado e nesse cenário, as margens despencam mesmo porque o churn de um cliente está a 0,1% de MDR a menos de uma adquirente para outra.
Barreiras de saída e entrada quase invisíveis
As margens são mais pequenas porque as empresas precisam "lutar" para manter os clientes e isso significa desde cobrar menos até oferecer benefícios que muitas vezes não são sustentáveis no tempo. É abrir o bolso mesmo!
Nesse baita texto do Lucas Balbino, ele explica como o churn acontece em uma empresa, onde lista os 5 estágios do churn:
- Insucesso: resulta de uma ação que gera insucesso.
- Insatisfação: quando o cliente não obtém sucesso repetidas vezes ou de forma periódica.
- Risco de churn: quando o cliente começa a levar em conta outras opções e analisar competidores com maior ponderação.
- Pedido de churn: é a última chance de conquistar novamente um cliente que já está aborrecido e provavelmente escolheu outra opção para substituir o produto.
- Confirmação do churn: o último estágio acontece quando nenhuma alternativa é bem sucedida e o cliente decide, de forma definitiva, cancelar o produto.
Quando falamos de banking, com toda essa pulverização, essas 5 etapas podem acontecer todas no mesmo momento em que o usuário passa por uma má experiência com o banco, uma só e nem precisa ser grave. Tipo essa aqui (no twitter tá cheio de gente reclamando do Nubank, em escala tudo é mais difícil, nem Jesus agradou todo mundo, não é mesmo?)
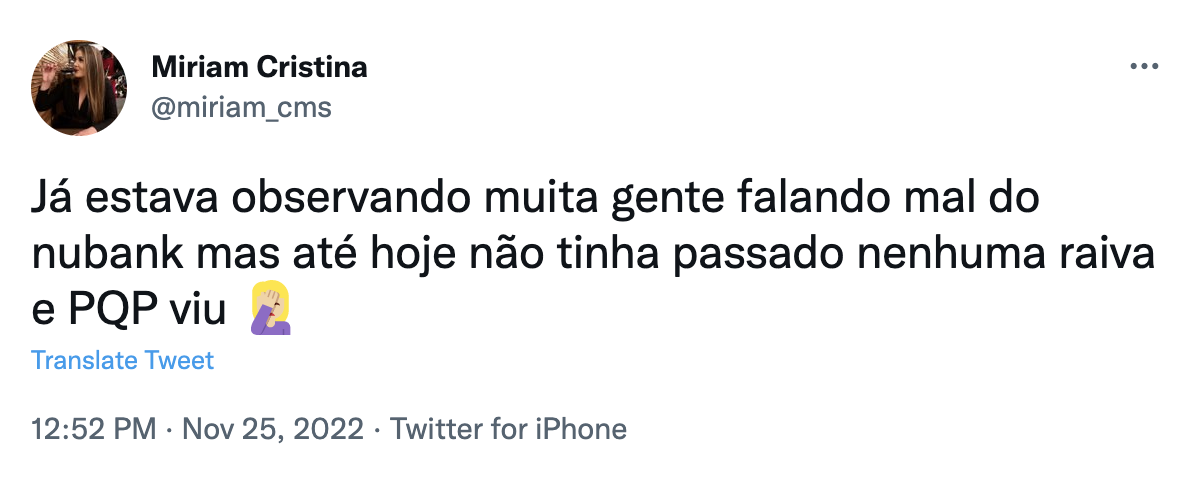
Ou seja, o seu cliente está a uma má experiência de te deixar.
Isso porque a barreira de saída e de entrada é baixa demais. Agora com o Open Banking então, as coisas vão ficar piores ainda pra quem não consegue manter uma experiência no mínimo boa no tempo, tanto com o produto quanto no relacionamento com os clientes. E prestar um bom atendimento, não custa nada barato.
Além disso, se todas as empresas estão mais ou menos no mesmo patamar de tecnologia, produto e atendimento, o CAC aumenta consideravelmente. Quem nunca abriu uma carteira digital só porque tinha cinquentinha de cupom pra gastar, mas depois voltou pro seu bancão? Esse tipo de incentivo financeiro não é capaz de gerar um novo comportamento no tempo porque vai ter uma hora que a empresa não vai sustentar mais o caixa pra queimar dinheiro desse jeito. É sempre questão de tempo.
Cupom não é inovação de valor, é estímulo temporário de engajamento.
Commodity e mais do mesmo
Como essas instituições financeiras ganham dinheiro (vou excluir aqui private e bancos de investimentos, como o Itaú BBA por exemplo)?
Primordialmente cobrando juros, seja de empréstimos diretos ou por atrasos no cartão de crédito. Há também alguma receita com taxas de manutenção (cada vez mais raras) e de pagamento de contas ou outros serviços e recebendo por operações financeiras, como o intercâmbio bancário de cartão de crédito (que é uma pequena porcentagem do valor de cada transação que o emissor de um cartão de crédito ganha).
Vamos olhar para o documento que demonstra as taxas da conta que a N26 vai cobrar aqui no Brasil:
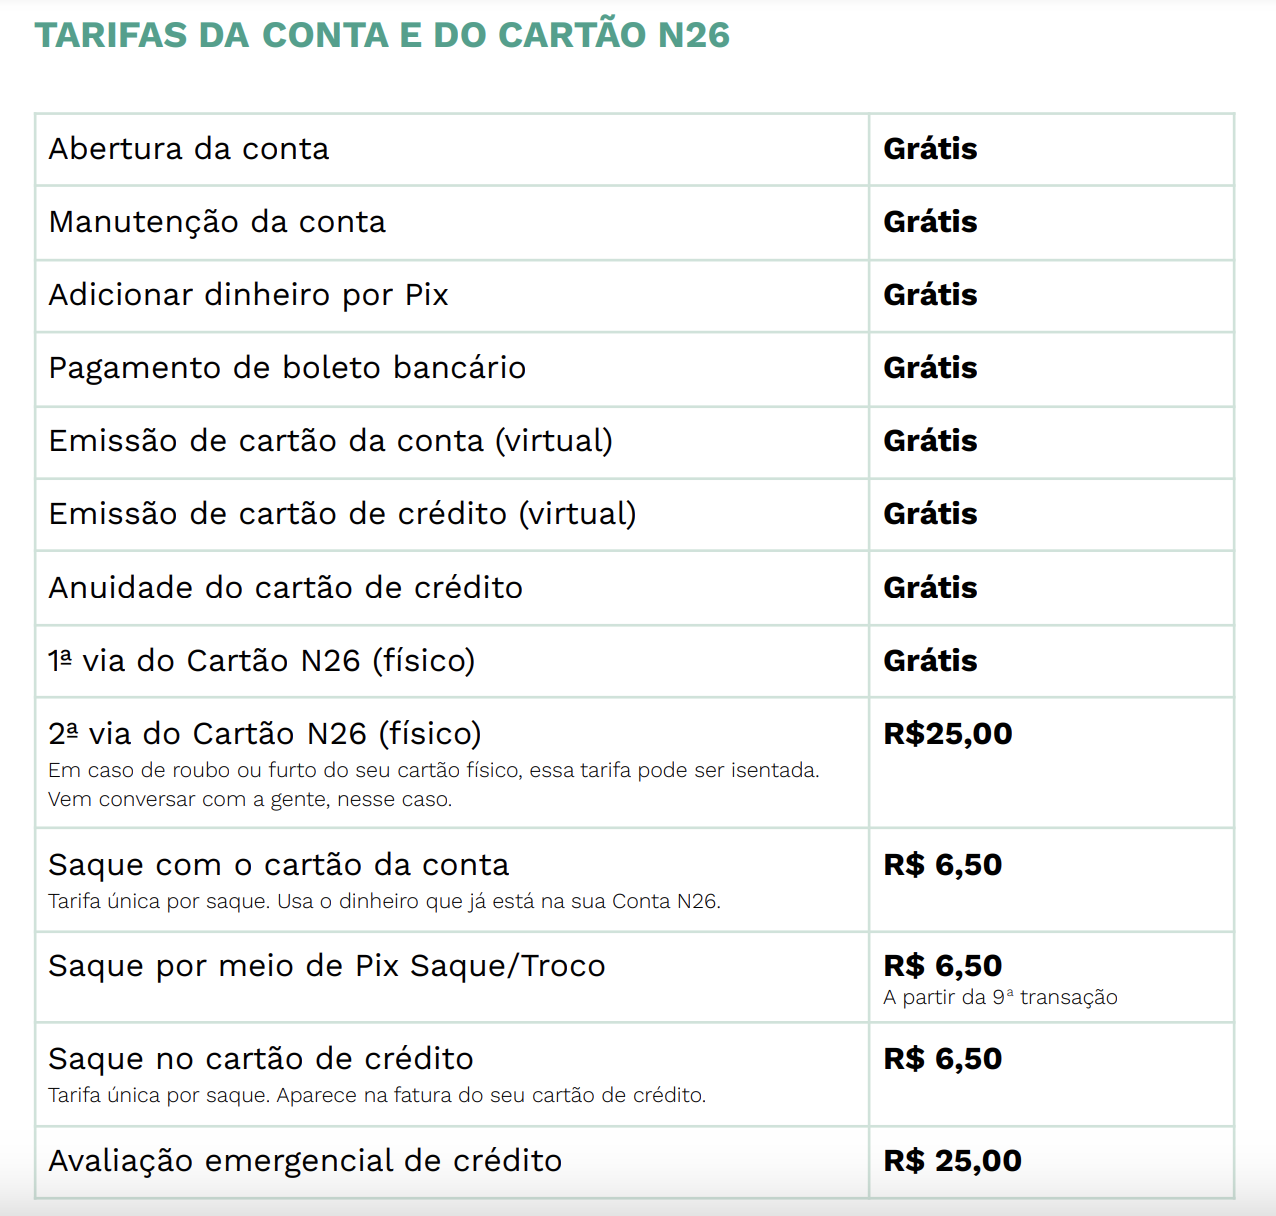
Quando olhamos para as tarifas da conta e do cartão, já vemos que praticamente o N26 irá ganhar somente o dinheiro do Intercâmbio Bancário, porque cobrar cesta de serviços atualmente é praticamente dizer para as pessoas que você não quer que elas usem o seu banco.
Apesar de 50% da população ainda preferir pagar com dinheiro, duvido muito que o segmento de clientes que o N26 serve, tem essa tendência e mesmo assim, o saque tem custos (a última vez que eu estive na Mastercard, custava R$ 3,50 para o emissor cada saque) e a margem desse serviço é mísera.
Sendo assim, com a conta, tirando os grandes bancos que ainda incrivelmente conseguem cobrar pela manutenção da conta, se consegue ganhar muito pouco quando não há um grande volume de transações. Fora que, se houver muita inadimplência no pagamento das faturas, a receita do Intercâmbio vai embora.
Olhando para os juros do cartão de crédito:
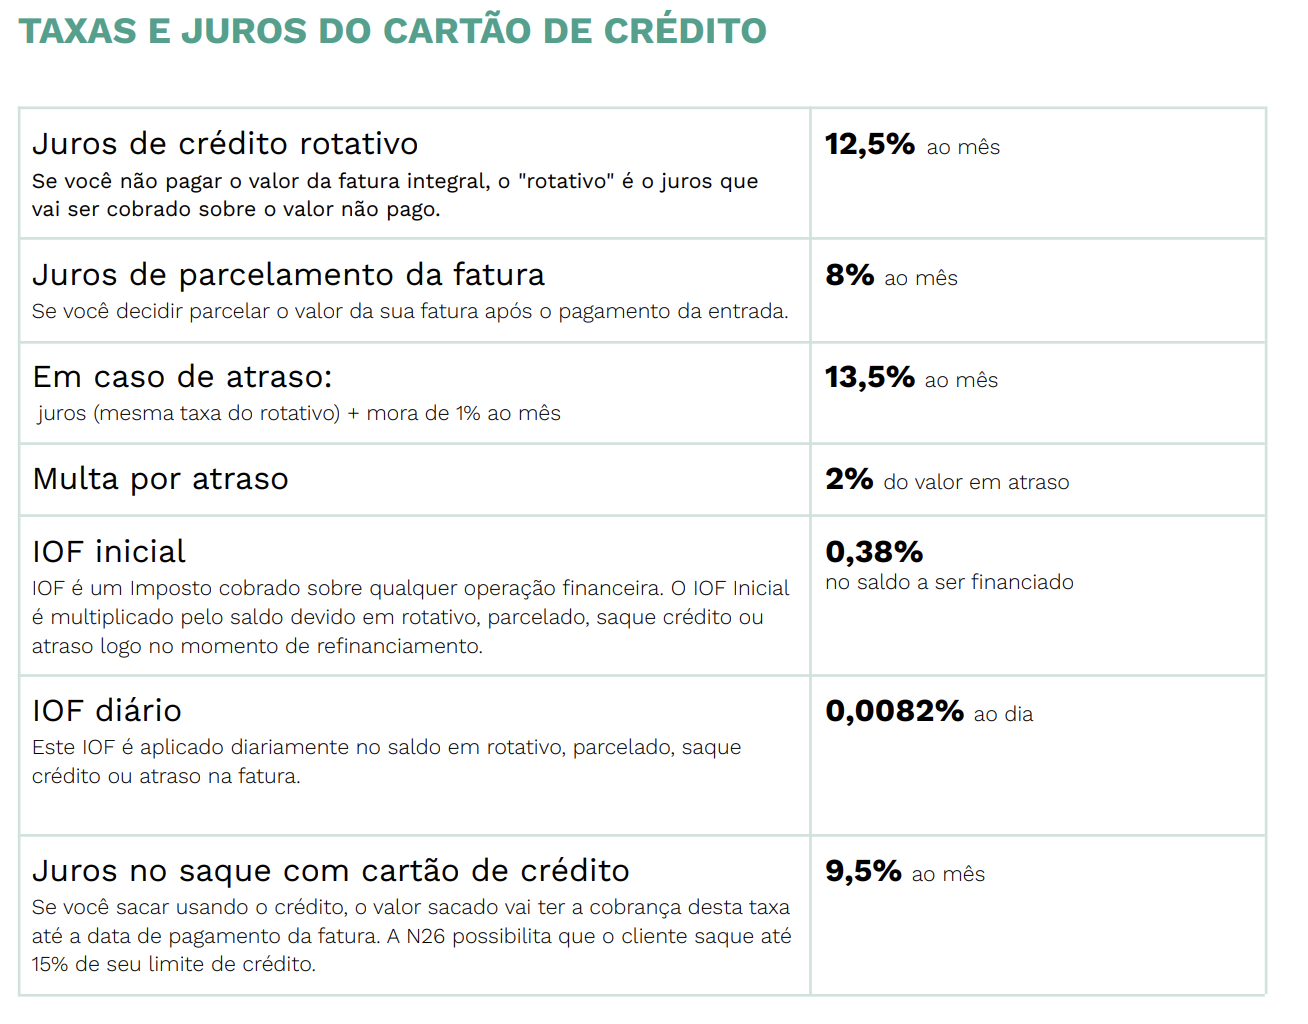
Pelos números, o neobank pretende cobrar perto da média praticada para o mercado em caso de atraso, que é hoje de 13,95%. Bom, pensando que ele quer ser uma Fincare, não se espera ganhar muito dinheiro aqui também, uma vez que iria contra sua proposta de valor. Segundo levantamento da fintech Pagaleve, o cartão de crédito é o ofensor número um de endividamento das pessoas e 86% das famílias dizem ter alguma pendência no cartão de crédito.
Trazendo para o cenário geral, as instituições financeiras ganham mesmo captando dinheiro num juros baixo e emprestando num juros alto. É a maravilha da multiplicação do dinheiro. E a maioria delas, fazem isso, se aproveitando de momentos complexos da vida das pessoas, num país onde a população sabe muito pouco de educação financeira.
Dito isso, não tem muito pra onde fugir, é mais do mesmo. O que os bancos têm feito é agregar sua composição de receita, oferecendo para sua base produtos que estão muito longe de serem inovações, como:
- Marketplace de produtos.
- Venda de seguros, de todos os tipos agora, como de celular, de vida, de PIX, de cartão, de doença, de roubo e assim vai.
- Contas globais cobrando spread de câmbio (está muito mais comum, Inter e C6 já tem e é bem fácil de usar)
- Tag de estacionamento
- Recarga de celular
- Venda de gift card
Novamente, mais do mesmo, no sentido de que não há nenhuma inovação de valor suficiente para gerar uma adoração da marca e criar uma barreira de saída sólida.
A inovação de valor como diferencial
Segundo Kim
O que diferenciou de modo consistente os vencedores dos perdedores na criação de oceanos azuis foi a maneira de encarar a estratégia. As empresas que se perderam no oceano vermelho adotaram uma abordagem convencional, empenhando-se para vencer a concorrência por meio da construção de posições defensáveis no âmbito da ordem setorial vigente.
Surpreendentemente, as empresas criadoras de oceanos azuis não recorreram aos concorrentes como paradigmas. Em vez disso, adotaram uma lógica estratégica diferente, que denominamos inovação de valor. Nós a chamamos assim porque, em vez de se esforçarem para superar os concorrentes, concentraram o foco em tornar a concorrência irrelevante, oferecendo saltos de valor para os compradores e para as próprias empresas, que assim desbravaram novos espaços de mercado inexplorados.
Basicamente, o que ele quer dizer com inovação de valor é o que muitas empresas não conseguem entender: não adianta um emaranhado de funcionalidades se elas não geram mais valor para o seu cliente. E também não adianta gerar um valor em que a margem da empresa não cresça no tempo, ou seja, que o custo seja alto demais. Esses dois fatores vão deixar a empresa completamente em um oceano vermelho.
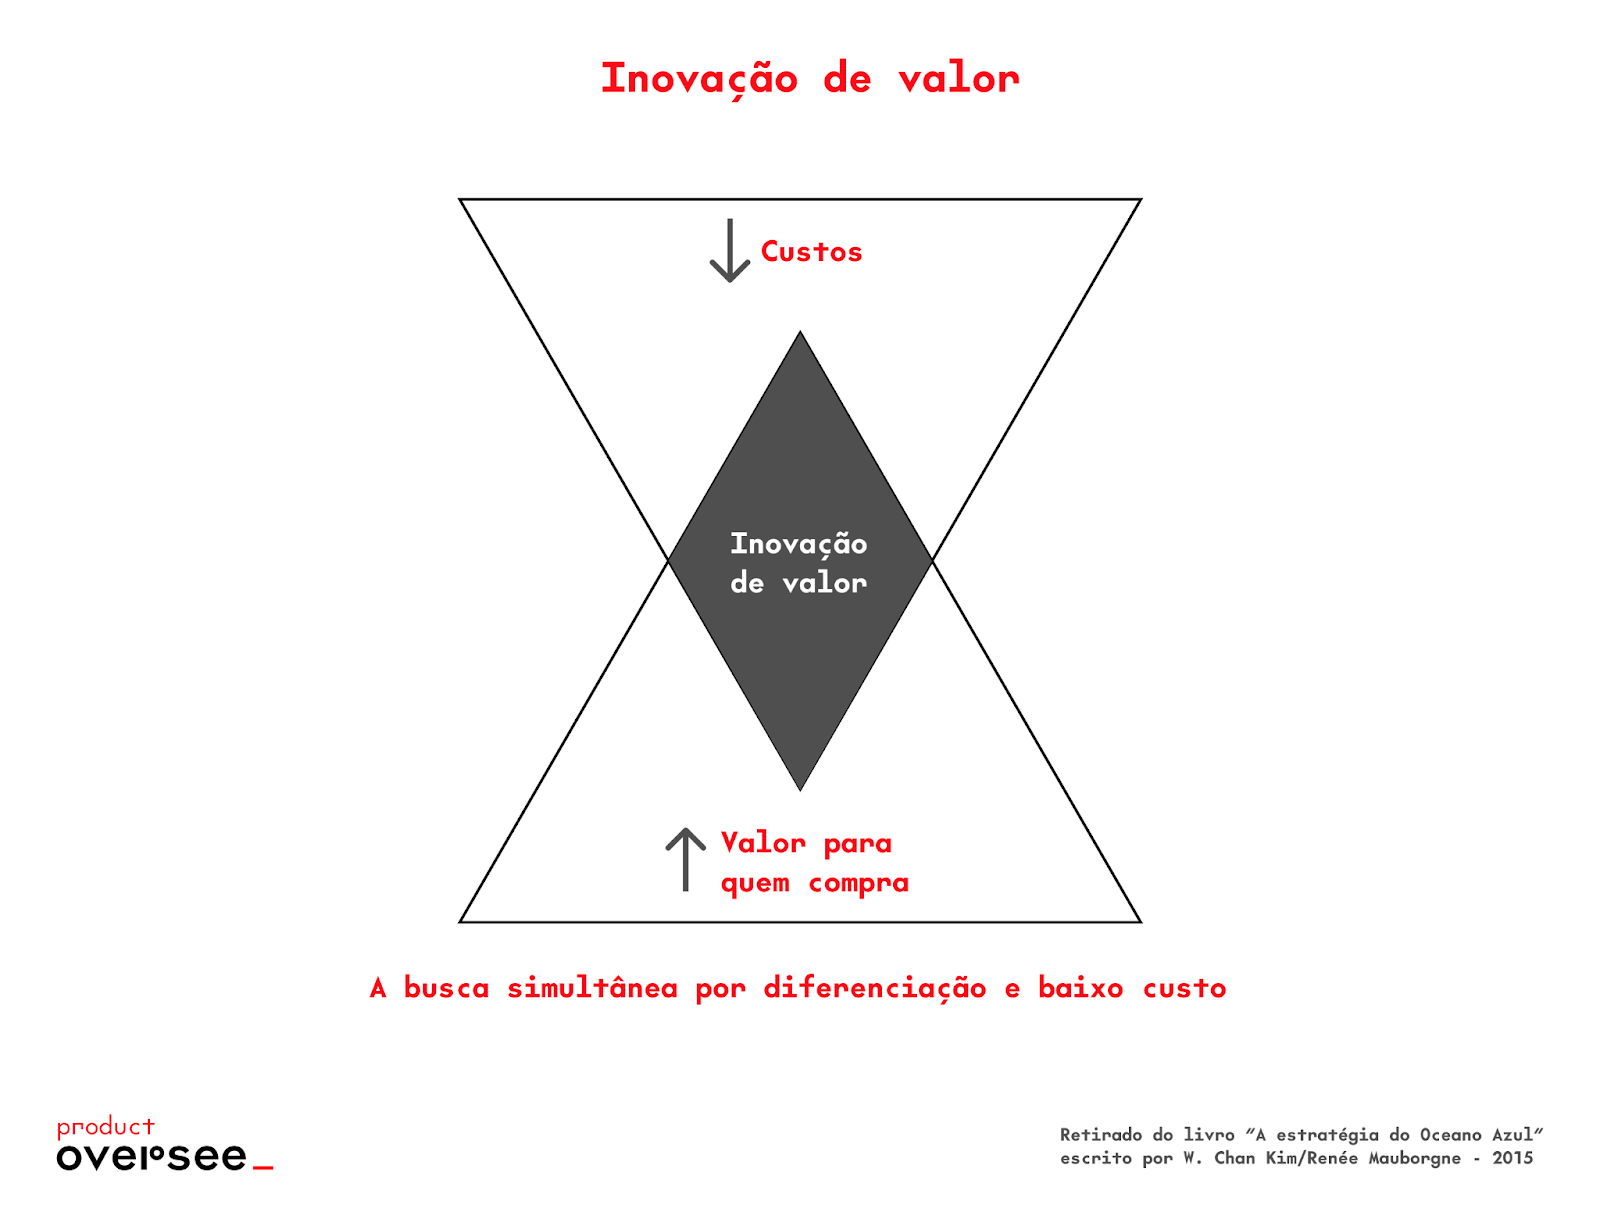
Quando olhamos para banking, que na minha visão é onde o N26 vai competir, mesmo se chamando de Fincare, quem mais conseguiu gerar inovação de valor no Brasil por um tempo foi o Nubank, trazendo tecnologia e nascendo completamente digital. É claro que ele queimou muito caixa, é natural para uma empresa que quer escalar muito rapidamente.
Mas se pensarmos, ele conseguiu reduzir muito o custo para oferecer os seus serviços não tendo agências físicas e construindo uma infraestrutura de inteligência sobre os seus clientes para conseguir reduzir a inadimplência. E, gerou valor marginalmente aos serviços financeiros padrões, focando em relacionamento e diminuição da burocracia bancária. Internet banking, bem ou mal todo mundo tinha, agora, você já experimentou ter que abrir uma conta presencialmente no banco no começo do mês?
Mesmo que o Nubank tenha seus problemas, ele certamente está no caminho da inovação de valor, pois há uma massa grande de usuários que literalmente amam a marca. Ainda não sei se vai conseguir criar um oceano azul, pois oferece os mesmos produtos financeiros que muitos de seus concorrentes, só que de uma maneira mais simples. Será suficiente?
Por enquanto parece que não, visto que a pulverização de fintechs que está acontecendo só fez cócegas de leve nos bancos tradicionais, com Itaú, por exemplo, reportando lucro líquido de R$ 8,079 bilhões no terceiro trimestre de 2022, o que representa um aumento de 19,2% em relação ao mesmo período do ano passado e Banco do Brasil com lucro ajustado de R$ 8,360 bilhões.
Se tem algo que concordo com Kim é de que, se você quer gerar inovação de valor, você precisa de fato ignorar seus concorrentes e o que eles fazem e criar novas classes de valor que ainda não existem hoje.
Tá, mas e o N26
O manifesto que está no Youtube, dá uma ideia sobre o que a Fincare veio fazer no Brasil
Segundo o vídeo, a proposta de valor é a seguinte: "Uma Fincare, a primeira plataforma de cuidados financeiros da América Latina, a única que cria de maneira leve e espontânea novos hábitos que regeneram de verdade a relação com o dinheiro.
Segundo o CEO no Brasil Eduardo Del Guerra Prota em um outro vídeo , a Fincare quer repensar a relação do brasileiro com o dinheiro. Ele também fala que ainda é segredo o que eles vão de fato fazer no Brasil.
A estratégia de entrada no Brasil
Segmento alvo
Pesquisando um pouco sobre o comportamento de gestão financeira dos Brasileiros e pensando em poder aquisitivo e acesso à tecnologia também, diria que o público alvo inicial da N26 são millennials e a geração Z pertencentes às classes B e C e talvez um pouco da classe A. Isso porque, se olharmos para a distribuição das classes sociais no Brasil:
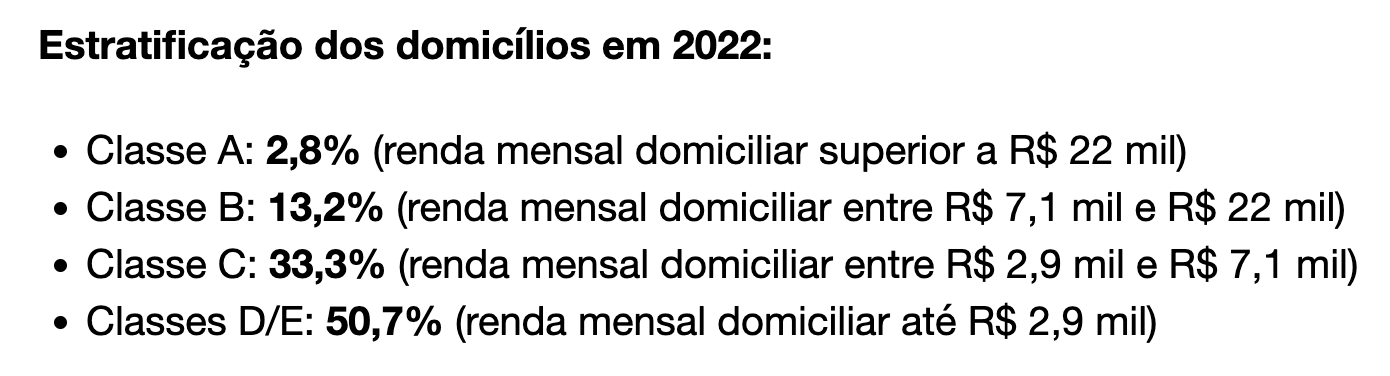
É até maldoso falar com a classe D e E sobre poupar dinheiro, visto que deve é faltar dinheiro para pagar as contas. É possível falar sobre educação financeira? Claro que sim, mas a barreira é muito maior. Também não vejo a N26, pelo menos por enquanto, tendo uma oferta para classe A+, que no geral tem assessores de investimento e devem (isso é um chute) se importar pouco com gestão financeira porque tem muito dinheiro, com a grande maioria só aumentando sua fortuna mês a mês.
A geração Z, é a geração que menos se preocupa com dinheiro, menos inclusive que os Millennials. Eles querem curtir a vida agora e querem uma vida com propósito. Poupar dinheiro não faz muito parte dos seus planos. Então, se eu tivesse que definir um segmento alvo para uma Fincare, definiria
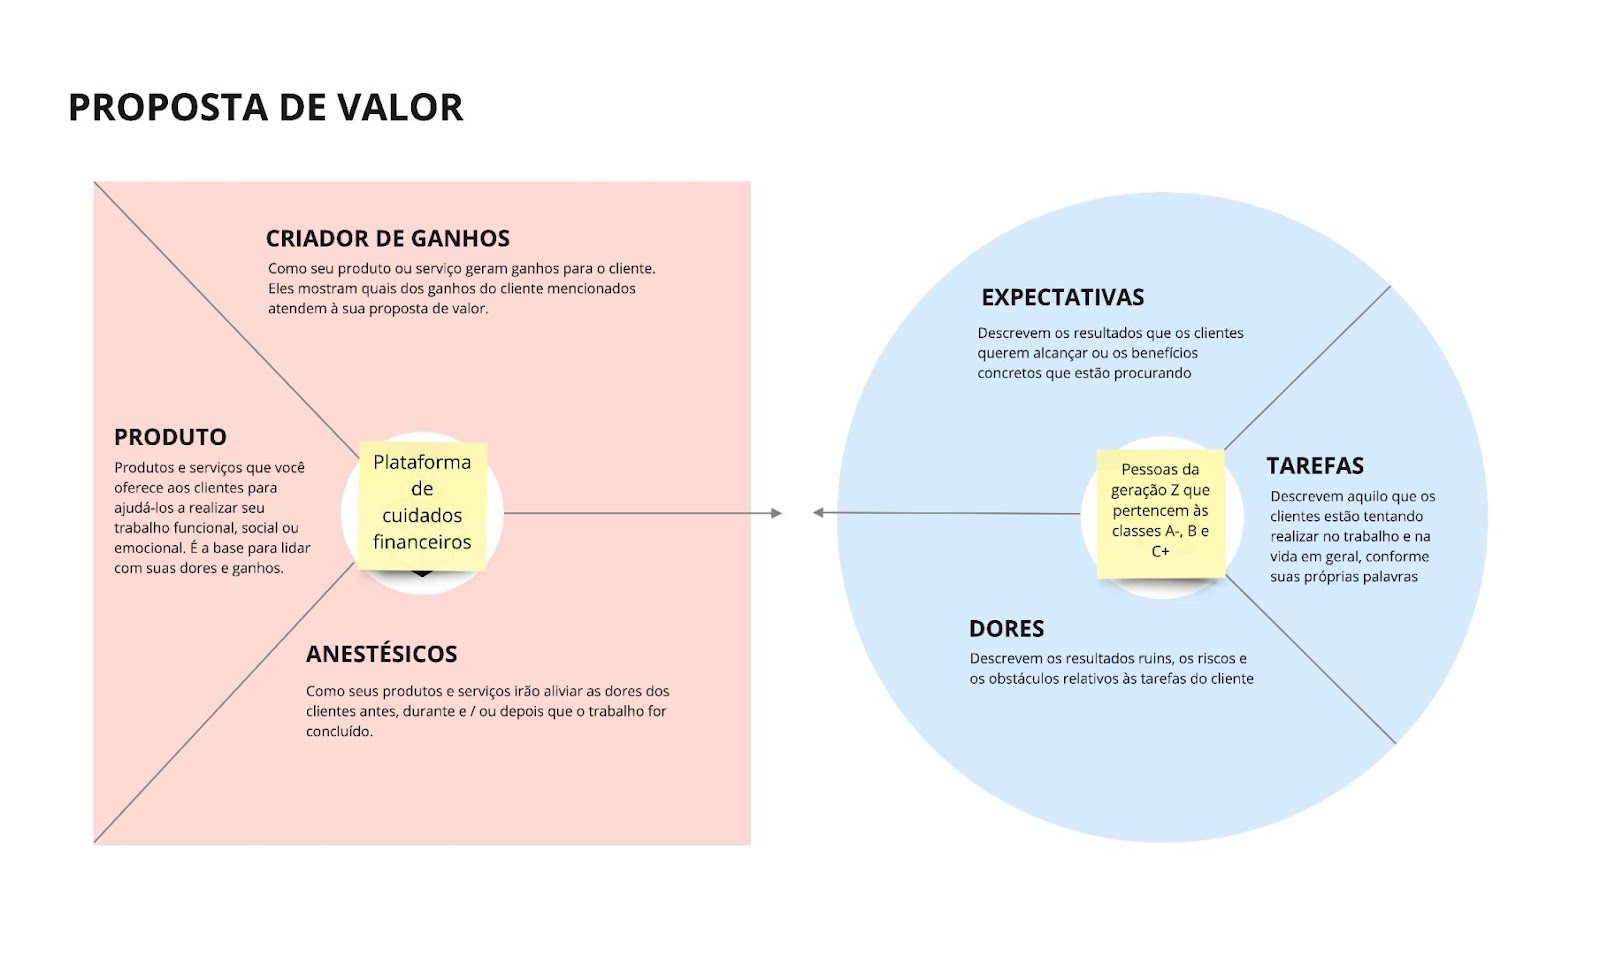
"Pessoas da geração Z que pertencem às classes A-, B e C+."
Colocando num canvas da proposta de valor:
O produto
O app é basicamente uma conta digital com cartão da conta, Pix e pagamento de contas e a opção de tentar ser aprovado no cartão de crédito
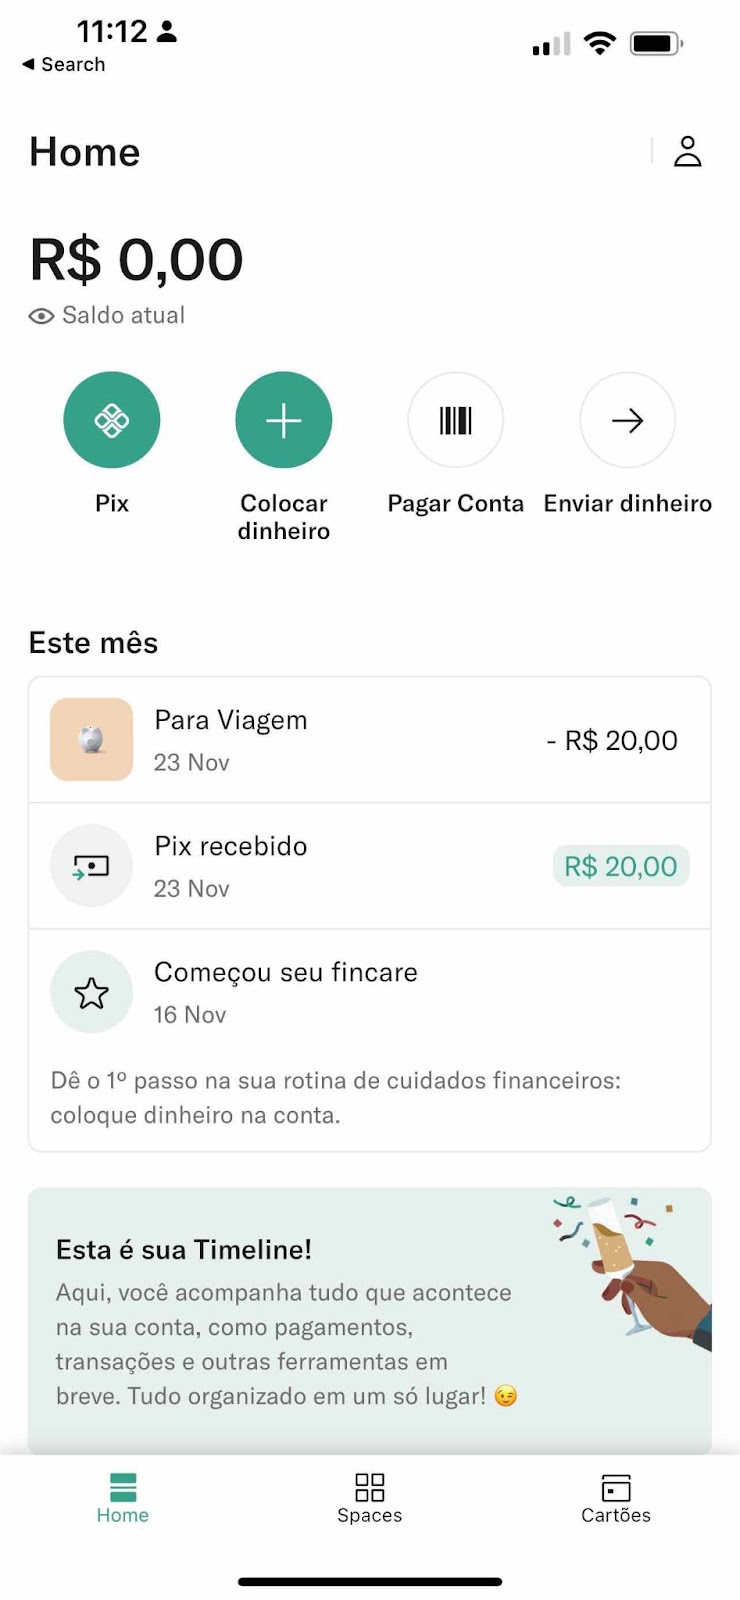
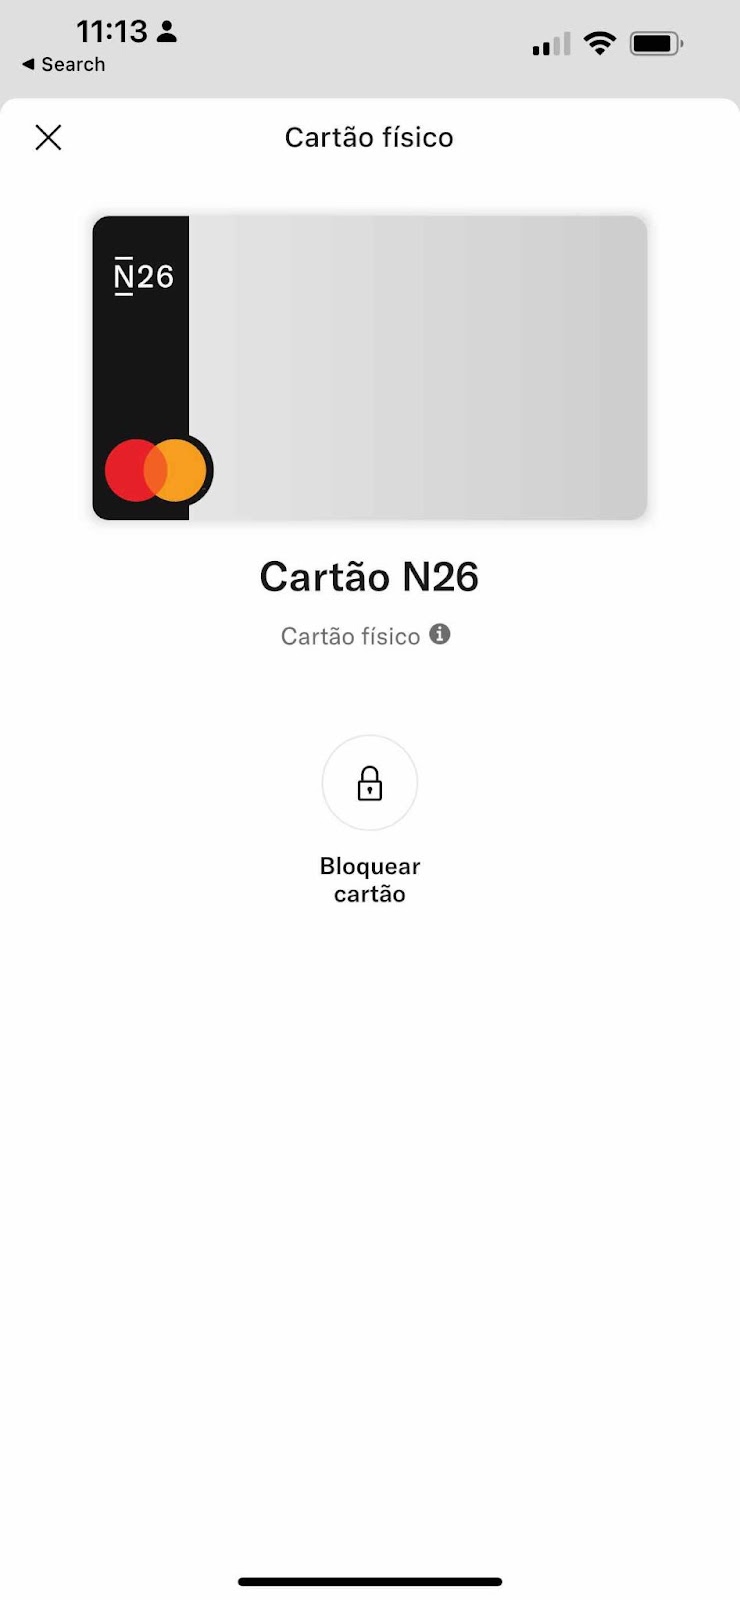
Além dos Spaces e do Modo N. Chutando muito, inicialmente eu preencheria o Canvas dessa maneira:
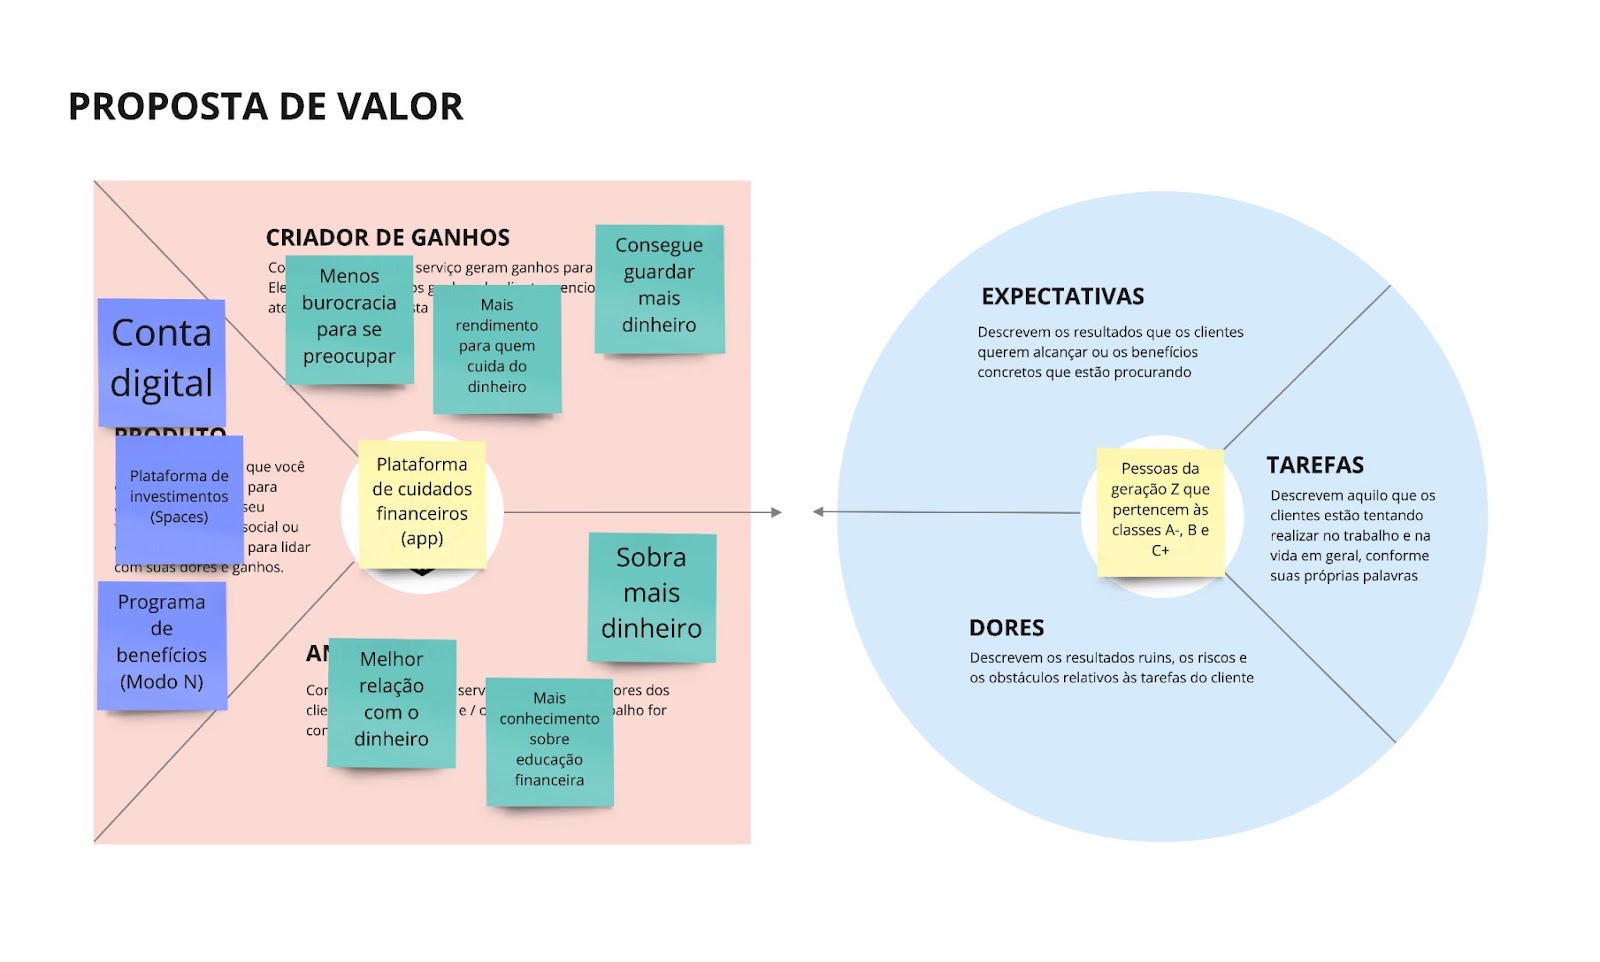
É natural que ainda se tenha pouca coisa porque as operações começaram oficialmente esse mês. Para quem leu o meu texto sobre o Canvas da Proposta de valor, sabe que devemos começar com as tarefas, dores e expectativas do nosso segmento alvo, mas eu vou confessar aqui que não sei praticamente nada sobre os hábitos de vida e gestão financeira da geração Z.
Eu chutaria umas poucas tarefas, dores e expectativas e já peço desculpas se eu estiver viajando (foi baseado em matérias que li na internet):
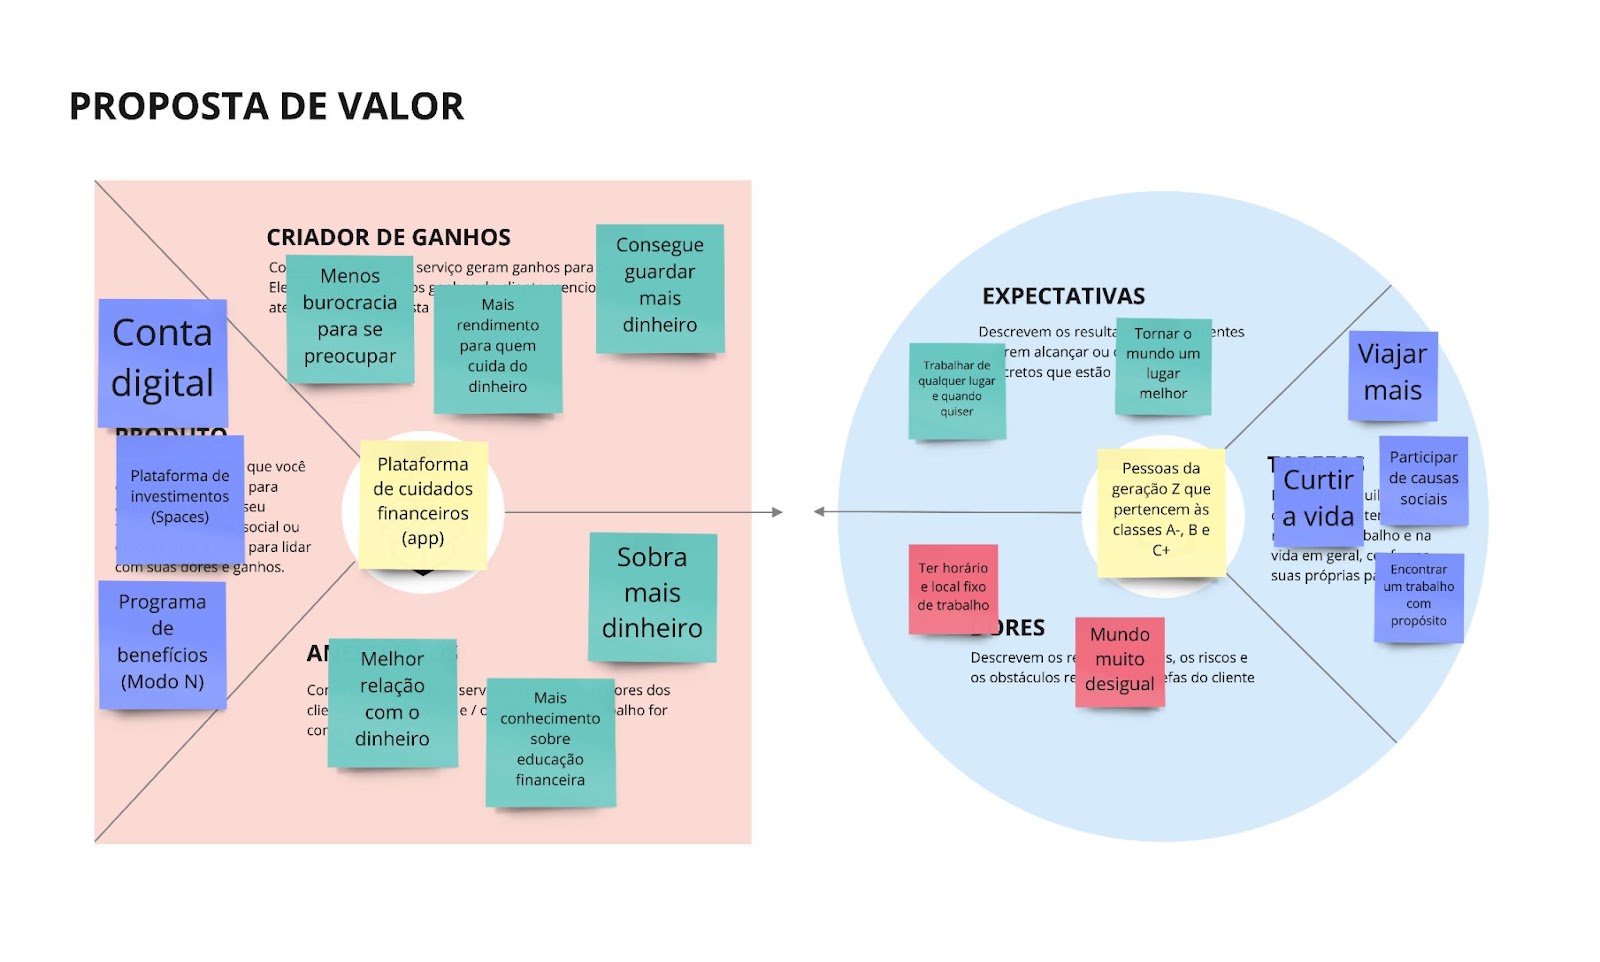
Fica o desafio para você treinar e entrevistar algumas pessoas da geração Z e corrigir os meus chutes. O ponto aqui é, é preciso que a proposta de valor de um match com o segmento alvo. É bem provável que, como aconteceu com o Nubank, as pessoas da geração Z queiram pelo menos testar a Fincare. O que eu não sei ainda como eles vão fazer, é como vão estimular essa geração a cuidar do dinheiro.
A proposta inicial deles para isso é o que eles chamaram de Spaces (o mesmo nome que a versão Européia tem) e que o Nubank tem quase que igual e chamou de Caixinhas:
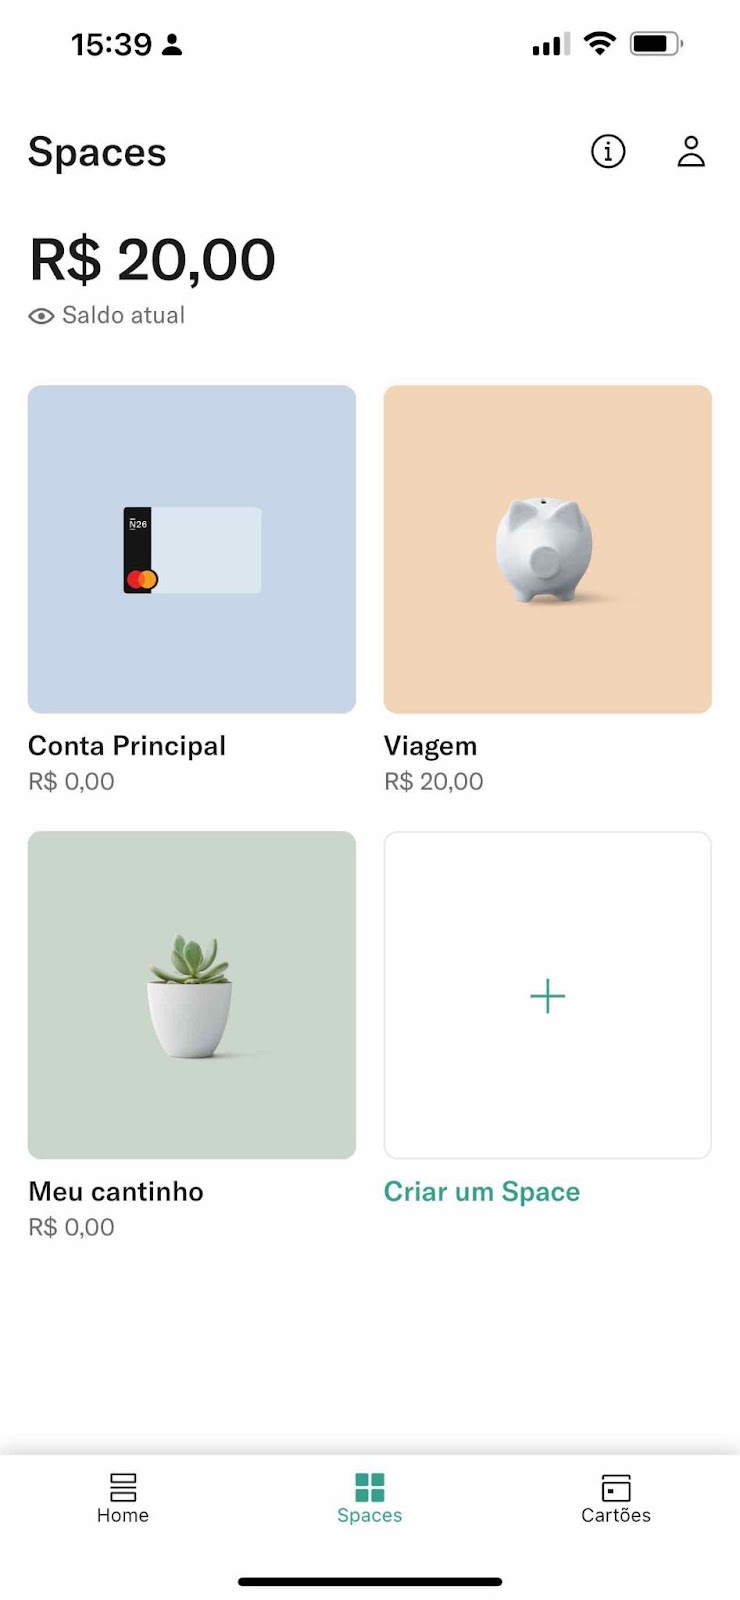
Como vocês podem ver, você pode criar vários Spaces e eles rendem automaticamente 100% do CDI, podendo chegar a 200% do CDI se você tiver o cartão de crédito. A cada 100 reais pagos (e não gastos) na fatura, você ganha 1% a mais de rendimento no CDI dos Spaces, limitados a 10 mil reais. Acima desse valor, o rendimento é de 100% mesmo (senão a conta não fecha né, 200% do CDI é algo em torno de 27% ao ano sem descontar o imposto de renda).
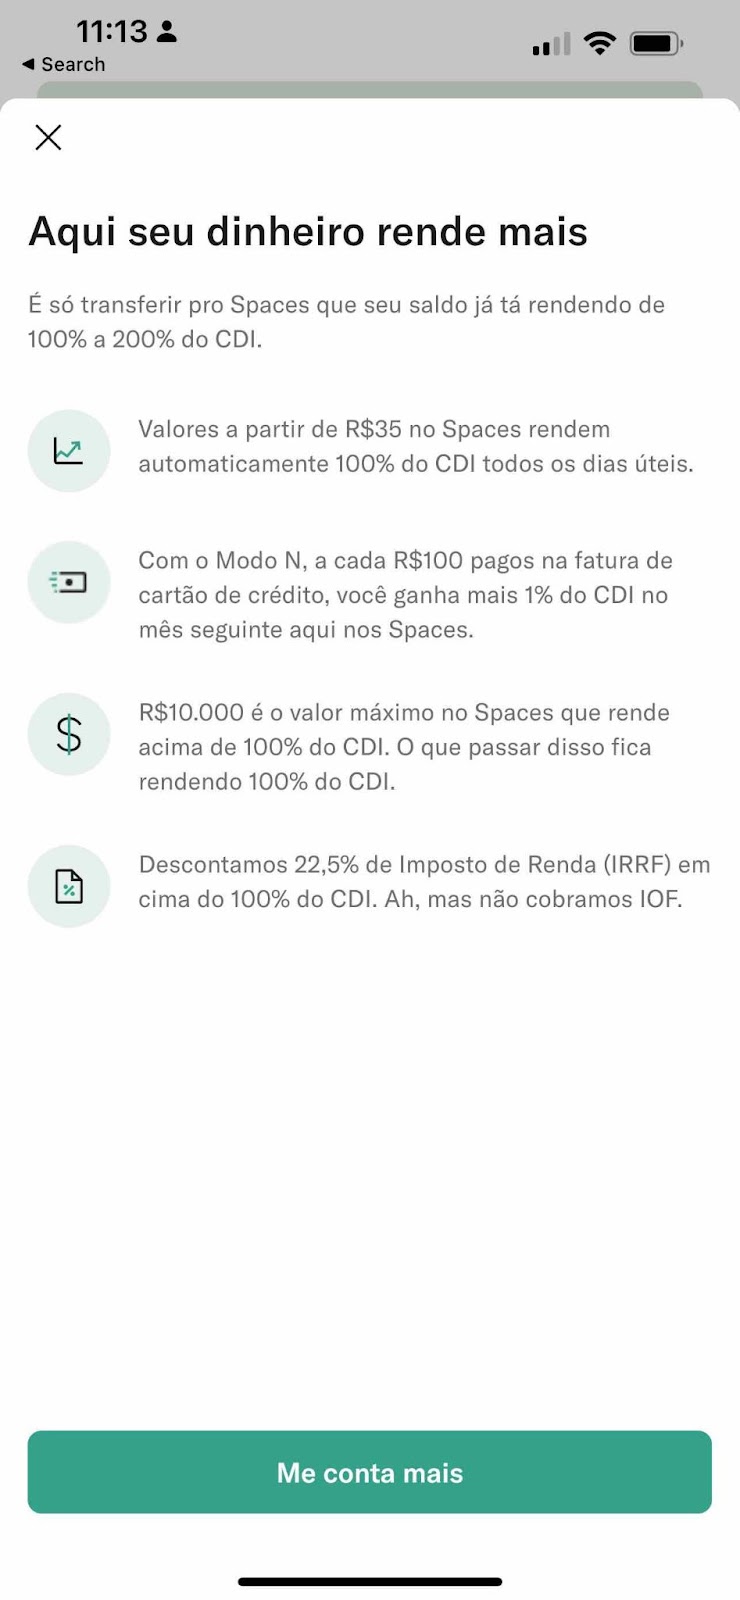
É claro que a versão Européia já tem muitas outras funcionalidades e tipos de contas (incluindo algumas que tem mensalidades) para diferentes públicos, mas se tem algo que eles fizeram certo foi não sair copiando tudo que tinha lá, uma vez que culturalmente e socialmente, a diferença é gigantesca.
Eu estou muito curioso para saber qual vai ser a estratégia que eles vão executar para materializar a proposta de valor, porque eu não acho que 10 mil reais rendendo 200% do CDI guardados é o que vai mudar a relação do brasileiro com o dinheiro. Além do mais, o Nubank pode implementar isso a qualquer momento nas caixinhas, sendo que hoje, quanto mais tempo você deixa, mais o dinheiro rende.
Até o momento, não enxerguei nenhuma inovação de valor clara no N26. Vamos aguardar as cenas dos próximos capítulos.
Pra finalizar
Deu pra perceber que o N26 não vai ter vida fácil no Brasil. Um possível caminho é ele conseguir ter uma operação tão extraordinária e um produto tão eficiente ao ponto de ultrapassar a preferência das pessoas pelo Nubank e pelos bancos tradicionais. Eu realmente espero que isso aconteça!
No mundo globalizado e tecnologicamente evoluído que a gente vive, vamos ter muito mais oceanos vermelhos do que azuis. Isso acontece porque os mercados estão cada vez mais abertos e mais fáceis de serem adentrados e porque, para as empresas que já estão estabelecidas, o pensamento de curto prazo domina.
E dá pra entender porque as empresas vivem muito de curto prazo, ainda mais agora que o capital está tão mais caro: elas precisam pagar as contas. Criar inovação de valor de forma contínua é um desafio gigante, mas é de fato, o que vai fazer a sua empresa sair do vermelho e entrar no azul.
O principal desafio, está em equilibrar o presente com o futuro.
Até a próxima!
Referências
- Livro: A estratégia do Oceano Azul
- Artigo: N26: Racing for Differentiation
- Site: N26 Revenue and Usage Statistics
- Texto: História do cartão de crédito
- Artigo: Competição das maquininhas
- Documento: Tabela de taxas do N26 no Brasil
- Artigo: Classes sociais no Brasil
- Artigo: Geração Z está mais propícia a mudar de trabalho